

Jeśli jesteś deweloperem komercyjnych obiektów sportowych, dyrektorem generalnym klubu wiejskiego lub dyrektorem parku miejskiego, skalowanie programów społecznościowych i konkurencyjnych obiektu wymaga proaktywnego podejścia do zarządzania ryzykiem. Chwilamiski trawnikowejest powszechnie uznawany za sport bez-kontaktowy-o niewielkim wpływie, prowadzenie publicznego lub korporacyjnego obiektu hotelarskiego wiąże się z odrębnymi zobowiązaniami lokalowymi, zagrożeniami majątkowymi i narażeniem- na alkohol.
Ustanowienie kompleksowego ubezpieczenia i protokołów ograniczania ryzyka strukturalnego-jest niezbędne do ochrony kondycji finansowej obiektu, zapewnienia zgodności z lokalnymi przepisami miejskimi i utrzymania niskich rocznych stawek składek.
Jakiego rodzaju ubezpieczenia wymaga obiekt komercyjny z trawnikiem?
Poruszanie się po strukturach komercyjnych polis ubezpieczeniowych wymaga jasnego zrozumienia specyficznych wektorów narażenia charakterystycznych dla obiektów rozrywki sportowej. Solidny pakiet-ograniczania ryzyka opiera się na kilku warstwowych zasadach ubezpieczenia:
Ogólna odpowiedzialność handlowa (CGL):Służy jako główna obrona przed roszczeniami-z tytułu obrażeń ciała i mienia osób trzecich na terenie obiektu. Standardowe zasady powinny utrzymywać minimalne limity1 000 000 dolarów za każde zdarzenieIŁącznie 2 000 000 dolarów, obejmujące poślizgnięcia, potknięcia, upadki i urazy widzów wzdłuż brzegów lodowiska.
Ubezpieczenie od odpowiedzialności cywilnej za alkohol:Niezbędny w każdym miejscu łączącym pakiety imprez firmowych, obsługę gastronomiczną i sprzedaż w barze z aktywną zabawą. Standardowe zasady CGL rutynowo wykluczają zdarzenia-związane z alkoholem. Dedykowana odpowiedzialność za alkohol obejmuje szkody majątkowe-spowodowane spożyciem alkoholu, wypadki drogowe lub obrażenia ciała z udziałem-obsłużonych gości.
Ubezpieczenie nieruchomości komercyjnych i wyposażenia:Chroni infrastrukturę fizyczną Twojego obiektu,-w tym syntetyczne zielone membrany,-poziomowane laserowo-podstawy, elektroniczne tablice wyników, ogrodzenia obwodowe i-kompozytowe osprzęt budynków-przed ogniem, trudnymi warunkami pogodowymi, wandalizmem i przerwami w wodociągach.
Parasol / Nadmierna odpowiedzialność:Zapewnia ochronę-wysokiego limitu (zwykle5 000 000–10 000 USD,000+) powyżej podstawowych limitów odpowiedzialności za CGL, samochody komercyjne i alkohol, chroniąc duże kompleksy handlowe przed katastrofalnymi wyrokami sądowymi.
Odpowiedzialność dyrektorów i członków kierownictwa (D&O):Ma kluczowe znaczenie dla prywatnych klubów sportowych i zarządów obiektów non-profit-, chroni kierownictwo przed roszczeniami związanymi z niewłaściwym zarządzaniem finansami, dyskryminującą polityką członkostwa lub naruszeniem obowiązków powierniczych.
Ubezpieczenie pracownicze:Obowiązkowe ubezpieczenie chroniące ogrodników, techników zajmujących się konserwacją, personel baru i koordynatorów imprez przed urazami-w pracy, obejmujące rachunki medyczne i utracone zarobki.
Jakie są główne ryzyka związane z odpowiedzialnością za lokal na terenie zielonym?
Zrozumienie, gdzie dochodzi do wypadków fizycznych, pozwala dyrektorom obiektów na zaprojektowanie ryzyka poza środowiskiem, zanim zdarzenie spowoduje roszczenie ubezpieczeniowe.
1. Zagrożenia związane z rowami obwodowymi i cokołami
Granica konstrukcyjna otaczająca teren zielony,-w szczególności zagłębiony rów (zwykle o głębokości od 50 do 200 mm) i przyległy brzeg (wznoszący się co najmniej 230 mm nad poziomem powierzchni zielonej)-reprezentuje pojedynczy najwyższy punkt-poślizgnięcia się i-upadku na terenie posesji. Goście przechodzący między podwyższonym chodnikiem nad brzegiem a zapadniętą nawierzchnią często popełniają błędy, co prowadzi do roszczeń związanych z urazami stawów i-tkanek miękkich.
2. Wilgoć i poślizg nawierzchni
Trawy naturalne poddane porannemu nawadnianiu, a także nawierzchnie z trawy syntetycznej wilgotne od deszczu lub rozlanych napojów stwarzają ryzyko poślizgu. Bez określonych wymagań dotyczących obuwia i-matek chodnikowych o wysokiej przyczepności obiekty obiektowe borykają się z roszczeniami dotyczącymi zwiększonego poślizgu-i-upadku zarówno ze strony przypadkowych graczy w kręgle, jak i personelu obiektu.
3. Operacje na majątku-wspomaganym alkoholem
Kiedy gra w kręgle-na bosaka lub zwykła gra w kręgle towarzyska jest połączona z serwowaniem posiłków i napojów, upuszczone szkło, gładkie aluminiowe puszki i rozlane płyny na tarasach obwodowych szybko mnożą wektory odpowiedzialności.
4. Nawigacja przy słabym{{1}oświetleniu podczas wieczornych imprez firmowych
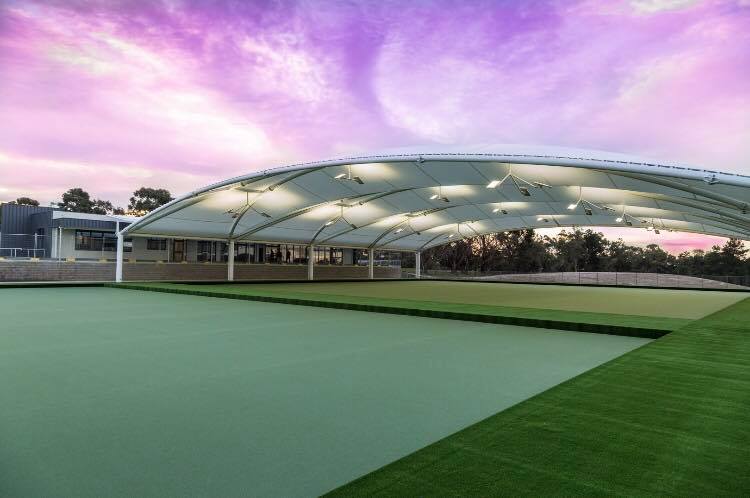
Obiekty, w których odbywają się nocne rozgrywki ligowe lub wieczorne imprezy firmowe, są narażone na zwiększone ryzyko poślizgu-i-upadku, jeśli chodniki na obwodzie, rampy przejściowe i tablice wyników nie są równomierne,-nieoślepiające.
Jakie standardy bezpieczeństwa fizycznego pomagają obniżyć składki na ubezpieczenie obiektu?
Ubezpieczyciele oceniają obiekty komercyjne na podstawie fizycznej kontroli ryzyka. Wdrożenie standardowych środków inżynieryjnych bezpośrednio obniża ocenę ryzyka operacyjnego i zmniejsza roczne składki ubezpieczeniowe.
Aby pomóc zespołowi-zarządzającemu ryzykiem w kontrolowaniu gotowości obiektu, dostosuj swoją infrastrukturę fizyczną do następujących standardowych praktyk komercyjnych:
| Wektor ryzyka fizycznego | Obowiązkowa kontrola inżynieryjna | Ryzyko związane z miejscem-Korzyść w postaci ograniczenia ryzyka |
| Widoczność krawędzi rowu | Wysoce-kontrastowe,-antypoślizgowe gumowe krawędzie na wszystkich cokołach | Radykalnie zmniejsza liczbę błędnych ocen przy krawędziach lodowiska. |
| Drenaż obwodowy | Zintegrowane wpusty podpowierzchniowe szczelinowe z rusztami podtynkowymi | Eliminuje gromadzenie się wody stojącej na otaczającym betonie lub drewnianym tarasie. |
| Regulamin Obuwia Obiektowego | Buty o wzmocnionej gładkiej-podeszwie lub wyznaczone strefy bosych stóp | Zapobiega rozrywaniu murawy, jednocześnie zmniejszając niestabilność kostki i ryzyko potknięcia. |
| Jednolitość oświetlenia | Oprawy LED zapewniające 80+ luksów przy minimalnych profilach olśnienia | Eliminuje cienie na schodach-podczas nocnych imprez firmowych. |
| Szklane-Strefy bezpłatnej zabawy | Obowiązkowe naczynia z poliwęglanu lub aluminium na zielono | Zapobiega ryzyku rozbicia szkła na nawierzchniach trawiastych i rowach obwodowych. |
Jakie protokoły kontrolują odpowiedzialność za alkohol i bezpieczeństwo gości?
W przypadku lokali, w których obsługa baru generuje znaczną-marżę dolną, zarządzanie ryzykiem związanym z alkoholem należy zintegrować bezpośrednio z codzienną--operacją, aby chronić licencję komercyjną i zdolność ubezpieczeniową.
1. Certyfikat odpowiedzialnego serwisu napojów (RBS).
Każdy barman, kelner i koordynator imprezy musi ukończyć obowiązkowe-stanowe szkolenie serwerowe (np. certyfikat TIPS lub RAMP). Personel powinien zostać przeszkolony w zakresie biernej interwencji,-wczesnego identyfikowania oznak zatrucia i przerywania obsługi, zanim goście spróbują uzyskać dostęp do obszaru gry.
2. Wyznaczone strefy przechowywania napojów
Ustanów wyraźne bariery strukturalne pomiędzy obszarami do spożywania posiłków i napojów a aktywną murawą. Egzekwowanie rygorystycznych zasad „zakazu szklenia na greenie” zmniejsza zarówno ryzyko obrażeń fizycznych, jak i chemiczne zanieczyszczenie włókien sztucznej trawy.
W jaki sposób wykonawca utrzymuje-nieszkodliwe umowy chroniące obiekt?
Organizując wydarzenia-osoby trzeciej, zatrudniając zewnętrzne firmy cateringowe lub zatrudniając niezależnych organizatorów wydarzeń, obiekt musi zapobiegać przenoszeniu odpowiedzialności zastępczej na Twój bilans.
Certyfikaty ubezpieczeniowe (COI):Wymagaj, aby każdy zewnętrzny dostawca, wykonawca lub gospodarz korporacyjny przesyłał COI, podając nazwę Twojego obiektu jakoDodatkowy Ubezpieczonyna zasadzie podstawowej i nieskładkowej, z minimalnymi limitami odpowiedzialności odpowiadającymi standardowym warunkom kredytu.
Zabezpieczenie i wstrzymanie-nieszkodliwych klauzul:Każda umowa najmu obiektu musi zawierać solidne sformułowania dotyczące zabezpieczenia,-będące gwarancją, że klient będący osobą trzecią legalnie zabezpieczy Twoją firmę przed szkodami, zobowiązaniami lub opłatami prawnymi wynikającymi z działań jego gości.
W jaki sposób strategie rezygnacji chronią przychody podczas korporacyjnych rezerwacji grupowych?
W przypadku obiektów skalujących swoje pakiety wydarzeń korporacyjnych wdrożenie nowoczesnych przepływów pracy dotyczących zwolnienia z odpowiedzialności jest obowiązkowym poziomem operacyjnym.
1. Integracja zrzeczenia się prawa cyfrowego
Poleganie na papierowych arkuszach-logowania powoduje bałagan w pamięci i luki w zabezpieczeniach podczas kontroli. Zintegrowanie cyfrowych-podpisów rezygnacji bezpośrednio z oprogramowaniem do rezerwacji online gwarantuje, że każdy uczestnik wypełni elektroniczną zgodę przed wejściem na teren obiektu.
2. Jasny zakres warunków wydania
Zwolnienia muszą wyraźnie szczegółowo opisywać nieodłączne ryzyko związane z uprawianiem sportu, w tym zmiany nawierzchni, stan obuwia i ryzyko pocisków spowodowanych poruszaniem się miski. Jasno sformułowane założenie-o-wysokim ryzyku zapewnia obrońcy natychmiastową podstawę do natychmiastowego zwolnienia w sporach dotyczących szkody niezwiązanej z-niedbalstwem.
Jakie są zasadnicze elementy planu działań awaryjnych obiektu (EAP)?
W-poważnych sporach sądowych ocenia się, czy placówka wykazała się standardem opieki w sytuacji awaryjnej. Kompletny Plan Działań Kryzysowych (EAP) chroni zarówno życie, jak i sytuację prawną.
Szkolenie z zakresu umieszczania AED i resuscytacji krążeniowo-oddechowej:Automatyczne defibrylatory zewnętrzne (AED) muszą być zainstalowane w dobrze widocznych, centralnych lokalizacjach w pobliżu lodowisk, a co najmniej jeden pracownik-z certyfikatem CPR/AED musi być na miejscu przez wszystkie godziny pracy.
Niezakłócone punkty dostępu awaryjnego:Wyznaczone drogi dojazdowe dla ambulansów muszą być zawsze wolne od zaparkowanych pojazdów, wózków ze sprzętem ani mebli do jadalni na świeżym powietrzu.
Protokoły dotyczące zakłóceń w trudnych warunkach pogodowych:Ustanów rygorystyczne, zautomatyzowane procedury wykrywania-wyładowań atmosferycznych i ewakuacji w trudnych warunkach pogodowych, aby natychmiast usuwać tereny zielone na zewnątrz, gdy nadejdzie burza.
W jaki sposób placówki powinny zarządzać roszczeniami z tytułu obrażeń i dokumentacją incydentów?
Komercyjna polisa ubezpieczeniowa jest tak silna, jak codzienna dokumentacja operacyjna. W przypadku roszczenia z tytułu obrażeń, rzeczoznawcy ubezpieczeniowi i zespoły prawne przeprowadzą audyt historycznych rejestrów konserwacji Twojego obiektu i raportów o zdarzeniach pracowniczych.
1. Standaryzowane zgłaszanie incydentów
Przeszkol wszystkich pracowników, aby wypełnili standardowy formularz zdarzenia w ciągu 60 minut od zdarzenia. W raporcie należy podać dokładne znaczniki czasu, warunki pogodowe i oświetleniowe, zdjęcia obszaru fizycznego, dane kontaktowe świadków oraz dokładne notatki dotyczące udzielonej pierwszej pomocy.
2. Ochrona wideo CCTV
Utrzymuj cyfrowy system nadzoru obejmujący wszystkie brzegi lodowiska, stopnie przejściowe i obszary barów. Wymagaj od menedżerów natychmiastowej archiwizacji i tworzenia kopii zapasowych surowego materiału wideo po każdym zgłoszonym incydencie, aby zapobiec nadpisywaniu wideo i odrzucić zawyżone roszczenia dotyczące obrażeń.
Dlaczego ciągłe szkolenie personelu jest niezbędne do zapewnienia zgodności z przepisami ubezpieczeniowymi?
Strategia proaktywnego-zarządzania ryzykiem opiera się na ciągłym wzmacnianiu personelu. Przeprowadzanie kwartalnych audytów bezpieczeństwa, przeglądanie protokołów EAP i rejestrowanie codziennych inspekcji murawy chroni Twój obiekt przed niepoważnymi roszczeniami, zapewnia przewidywalność stawek składek i chroni Twoją inwestycję kapitałową na dłuższą metę.


